
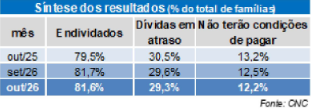
A parcela de famílias brasileiras com algum tipo de dívida a vencer, como cartão de crédito, financiamento ou empréstimo, ficou em 81,6% em outubro, segundo a Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), divulgada nesta quinta-feira (5) pela Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC).
O índice teve queda de apenas 0,1 ponto percentual na comparação com setembro, mas continua acima dos 79,5% registrados no mesmo mês de 2025.
Já a parcela de famílias que se consideram muito endividadas caiu de 17,3% em setembro para 16,8% em outubro. O resultado é o menor desde abril, quando o indicador marcou 16,4%.
- 💵 Endividamento: considera famílias que têm algum tipo de dívida, como cartão de crédito, cheque especial, empréstimos ou financiamentos, mesmo que estejam pagando as parcelas em dia.
- 💵 Inadimplência: considera famílias que têm contas ou parcelas em atraso, ou seja, que não conseguiram pagar suas dívidas no prazo.
A inadimplência também apresentou melhora pelo segundo mês consecutivo. A parcela de famílias com dívidas em atraso passou de 29,6% em setembro para 29,3% em outubro, atingindo o menor patamar de 2026.
Inadimplência recua pelo segundo mês seguido
A parcela de famílias com dívidas em atraso caiu de 29,6% em setembro para 29,3% em outubro. Na comparação com o mesmo período do ano passado, quando o indicador estava em 30,5%, houve recuo de 1,2 ponto percentual.
➡️ Também diminuiu o percentual de famílias que afirmam não ter condições de pagar suas dívidas atrasadas. O indicador passou de 12,5% para 12,2% no mês. Em outubro de 2025, estava em 13,2%.
O tempo médio de atraso das dívidas recuou para 65,1 dias. Ainda assim, quase metade das dívidas em atraso (48,8%) estava vencida havia mais de 90 dias.
Menos famílias se consideram muito endividadas
Além da queda na inadimplência, a pesquisa mostra uma redução na parcela de famílias que se consideram muito endividadas.
O percentual passou de 17,3% em setembro para 16,8% em outubro, menor nível desde abril. Já a proporção de famílias que se consideram pouco endividadas subiu de 34,9% para 35,8%.
As famílias que se consideram mais ou menos endividadas representaram 29% do total, ante 29,5% no mês anterior.
Já a parcela de consumidores que disseram não ter dívidas passou de 18,1% para 18,2%.
O comprometimento da renda também apresentou melhora. Em outubro, 19,3% das famílias destinavam mais da metade dos rendimentos ao pagamento de dívidas.
Inadimplência tem comportamento diferente conforme a renda
A evolução da inadimplência não foi igual em todas as faixas de renda analisadas pela pesquisa.
- Entre as famílias que ganham até três salários mínimos, o percentual de inadimplentes subiu de 38,5% em setembro para 38,6% em outubro. Foi a única faixa em que o indicador avançou no período.
- Já entre aquelas com renda de três a cinco salários mínimos, a inadimplência caiu de 27,8% para 27,1%.
- Na faixa de cinco a dez salários mínimos, o percentual recuou de 20,2% para 19,7%.
- Entre as famílias com renda superior a dez salários mínimos, o indicador permaneceu estável em 15%.
A diferença também aparece na proporção de famílias endividadas.
➡️ Entre aquelas que recebem até três salários mínimos, 84,5% tinham dívidas em outubro. Na faixa de três a cinco salários mínimos, o percentual era de 83,3%.
Entre as famílias com renda de cinco a dez salários mínimos, o endividamento subiu de 77,9% para 79,3%. Já entre aquelas que recebem mais de dez salários mínimos, caiu de 71,9% para 71,5%.
Já entre aquelas com renda de até 3 salários mínimos, os impactos positivos ainda não são plenamente sentidos. Isso porque uma parcela significativa do orçamento continua comprometida com despesas essenciais, como alimentação, moradia, transporte e serviços básicos.
“Não podemos olhar apenas para o crescimento da renda nominal. Precisamos avaliar quanto efetivamente sobra no orçamento familiar depois de pagar as contas”, afirma.